
Resumen — desarrollo de software de trading en un párrafo
El desarrollo de software de trading es la ingeniería de plataformas que colocan, enrutan, casan y liquidan operaciones: apps minoristas, sistemas de bróker, motores algorítmicos o mercados completos. Lo difícil es igual en todas partes: datos de mercado en tiempo real, un núcleo de casación o enrutamiento de órdenes, controles de riesgo y un cumplimiento de nivel financiero. En 2026, un MVP de un solo activo cuesta unos USD 25,000–60,000, una plataforma de bróker minorista USD 60,000–150,000, y un sistema multiactivo o de nivel de mercado USD 200,000–500,000 o más. El éxito se mide en latencia, fiabilidad y corrección regulatoria, no en el número de funciones.
¿Qué es el desarrollo de software de trading?
El desarrollo de software de trading es el proceso de construir las aplicaciones que permiten a personas o algoritmos colocar, enrutar, casar y liquidar operaciones en los mercados financieros: desde una app minorista de bróker hasta un sistema institucional de gestión de órdenes o un mercado completo con su propio motor de casación. Combina ingeniería backend de baja latencia, gestión de datos de mercado en tiempo real, un frontend de gráficos ágil y una seguridad y un cumplimiento de nivel financiero. Lo que lo distingue del desarrollo de apps corriente es el nivel que se le exige: latencia, fiabilidad y corrección bajo carga, porque unos milisegundos de retraso o una sola orden mal gestionada pueden traducirse directamente en una pérdida económica.
La demanda de este tipo de ingeniería no deja de crecer: Fortune Business Insights cifra el mercado mundial de software de trading algorítmico en unos USD 2.72 mil millones en 2026, con una proyección de USD 4.33 mil millones en 2034 a una CAGR del 6 % — otros analistas que definen el mercado de forma más amplia dan una cifra varias veces superior, pero todas las grandes estimaciones coinciden en que la tendencia es al alza, no plana. Por ese nivel de exigencia, las plataformas de trading casi siempre las construye a medida un equipo especializado en lugar de montarse a partir de plantillas genéricas. La mayoría de las empresas que lo emprenden se asocian con una empresa de desarrollo de software fintech que ya conozca los feeds de datos de mercado, el protocolo FIX, la conectividad con mercados y el perímetro regulatorio — las partes que no perdonan y que resultan caras de aprender sobre la marcha. Trate el motor de trading, el pipeline de datos y la capa de cumplimiento como el corazón del producto desde el primer día; la interfaz es la parte fácil, y construirla primero es un error habitual y costoso.
¿Qué tipos de software de trading se pueden construir?
No existe una única «plataforma de trading»: el término abarca varios productos distintos con perfiles de ingeniería y regulación muy diferentes. Decidir cuál va a construir es la primera y más importante decisión de alcance, porque determina sus objetivos de latencia, sus necesidades de datos y ante qué reguladores responde. Estas son las categorías principales que los equipos encargan en 2026.
- Apps minoristas de bróker y trading. Apps web y móviles para el consumidor para comprar y vender acciones, ETF o criptomonedas, con gráficos, tickets de órdenes y carteras. El foco está en el alta de clientes, la usabilidad y la conexión con un bróker o proveedor de liquidez.
- OMS / EMS institucionales. Sistemas de gestión de órdenes y de ejecución para mesas y fondos que enrutan órdenes grandes entre mercados, con tipos de orden avanzados, enrutamiento inteligente y pistas de auditoría.
- Mercados y motores de casación. Mercados completos que alojan su propio libro de órdenes y casan las operaciones internamente — el desarrollo más exigente, dominado por los requisitos de latencia, rendimiento e integridad del mercado.
- Sistemas de trading algorítmico y cuantitativo. Motores que ejecutan estrategias automatizadas, con backtesting, procesamiento de señales y controles de riesgo previos a la operación; entran de lleno en la regulación del trading algorítmico.
- Gestión de carteras y de activos (PMS). Sistemas para el seguimiento de posiciones, rentabilidad, pérdidas y ganancias (P&L) e informes entre cuentas, a menudo sin ejecución directa.
- Plataformas de trading de criptomonedas. Mercados spot o de derivados y monederos para activos digitales; nuestra guía sobre el coste de desarrollar un exchange de criptomonedas trata esta variante en profundidad.
Muchos productos combinan categorías — una app minorista puede incorporar un motor de casación ligero, o un PMS puede añadir ejecución — pero nombrar el tipo principal mantiene el alcance y el cumplimiento dentro de lo realista. El desarrollo de software de trading a medida casi siempre empieza aquí, porque suponer una categoría equivocada es el error más caro de deshacer después.
¿Cuáles son las funciones básicas de una plataforma de trading?
Toda plataforma de trading seria comparte una columna vertebral común de funciones, sea cual sea la clase de activo: datos en tiempo real, gestión de órdenes, control del riesgo e informes de cumplimiento. La interfaz visible es solo la superficie; la mayor parte del esfuerzo de ingeniería y del coste está en las capas de datos y de ejecución que hay debajo. La lista siguiente es la base práctica de un desarrollo en 2026: úsela para delimitar su MVP y para contrastar cualquier propuesta de proveedor.
- Datos de mercado en tiempo real y gráficos. Cotizaciones en streaming, profundidad del libro de órdenes y gráficos de velas con actualizaciones inferiores al segundo — normalmente la parte del sistema que más recursos consume.
- Gestión y ejecución de órdenes. Varios tipos de orden (de mercado, limitada, stop, stop-limit), seguimiento del ciclo de vida de la orden y enrutamiento a un motor de casación, un bróker o un mercado de liquidez.
- Cartera, posiciones y P&L. Saldos y posiciones en vivo, pérdidas y ganancias realizadas y no realizadas, e historial de transacciones.
- Gestión del riesgo y controles previos a la operación. Límites de posición, bandas de precio, kill-switches y comprobaciones de margen — un requisito regulatorio estricto, no un complemento opcional.
- Alta de clientes, KYC y AML. Verificación de identidad, cribado de sanciones y gestión de cuentas; consulte nuestra guía de desarrollo de software KYC y AML para saber qué implica esa capa.
- Financiación, pagos y liquidación. Depósitos, retiradas y compensación, lo que normalmente supone integrar una capa de pagos y bancaria — nuestra guía de integración de pasarelas de pago recoge las opciones y el alcance de PCI.
- Informes, pista de auditoría y cumplimiento. Registros inmutables de cada orden y evento, informes regulatorios y registros de mejor ejecución.
- Alertas, listas de seguimiento y API. Alertas de precio, un calendario económico y API públicas o para partners con datos de mercado y trading programático.
¿Cómo funciona un motor de casación de órdenes?
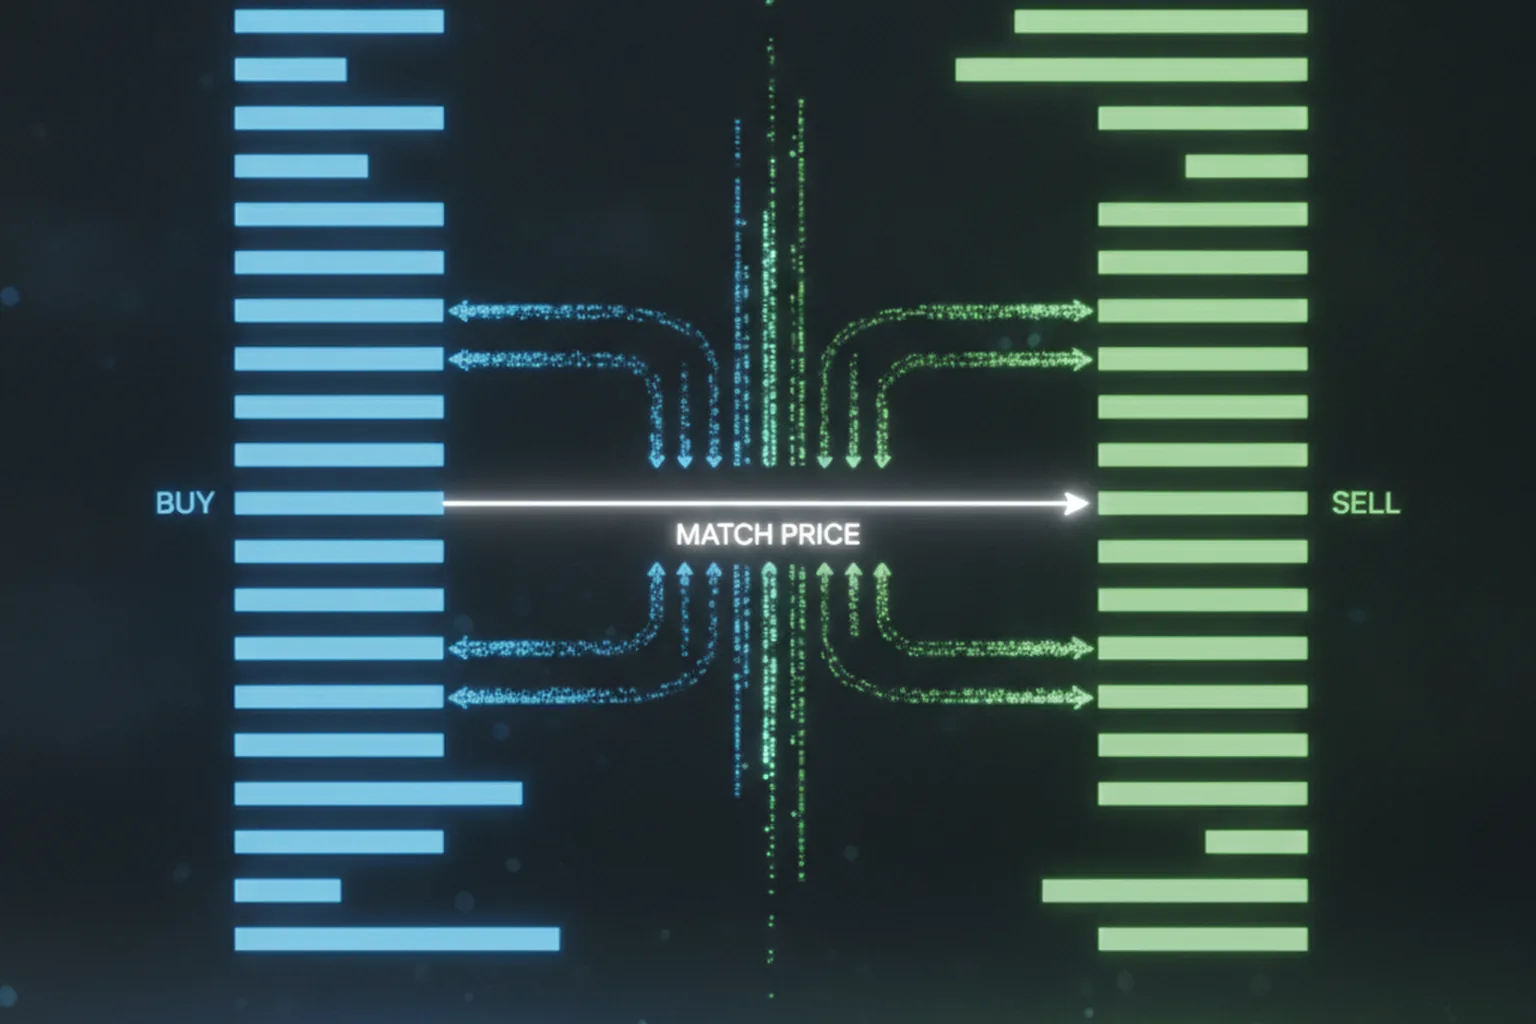
Un motor de casación de órdenes es el núcleo de cualquier mercado o plataforma de negociación: mantiene un libro de órdenes con las órdenes de compra y de venta en reposo y las empareja con reglas deterministas, casi siempre la prioridad precio-tiempo. Con la prioridad precio-tiempo se ejecuta primero la orden con mejor precio y, si dos órdenes tienen el mismo precio, gana la que llegó antes. Cuando una orden de compra entrante cruza una orden de venta en reposo (o viceversa), el motor ejecuta la operación, actualiza el libro y publica el resultado a todos los suscriptores, idealmente en microsegundos.
Dos propiedades de ingeniería deciden el éxito de un motor de casación. La primera es el determinismo: dada la misma secuencia de órdenes, siempre debe producir el mismo resultado, porque la equidad y la auditabilidad dependen de un orden predecible. La segunda es la difusión de datos de mercado (fan-out): una vez ejecutada una operación, el mercado tiene que difundir las actualizaciones del libro de órdenes y de las operaciones a miles de suscriptores a la vez, y por eso los equipos construyen pipelines WebSocket bidireccionales o multicast robustos, minimizan el tamaño de los mensajes y recurren a menudo a estructuras de datos en memoria y a lenguajes de bajo nivel. Si enruta a un mercado existente en lugar de alojar su propio libro, se ahorra el motor de casación, pero hereda los mismos retos de datos de mercado y latencia en el lado del cliente.
¿Qué stack tecnológico necesita un software de trading?
El stack adecuado para el software de trading se elige primero en función de la latencia, el rendimiento y la fiabilidad, y solo después de la comodidad del desarrollador — el orden de prioridades opuesto al de la mayoría de las apps de consumo. Dicho esto, no hace falta tecnología exótica en todas partes: la disciplina de baja latencia se concentra en la ruta de ejecución y de datos, mientras que el resto del sistema puede usar herramientas convencionales. Una arquitectura típica de 2026 es así:
- Núcleo de ejecución y casación: un lenguaje de baja latencia como C++, Rust, Java o Go, a menudo con libros de órdenes en memoria y estructuras de datos sin bloqueos (lock-free).
- Datos de mercado y mensajería: el protocolo FIX para la conectividad con los mercados, además de infraestructura de streaming (WebSocket, Kafka o multicast) y una base de datos de series temporales para los datos tick.
- Frontend: React o un framework similar con TypeScript y una biblioteca de gráficos específica para actualizaciones de alta frecuencia.
- Infraestructura: cloud para la mayoría de los servicios, con colocation o bare metal cerca del mercado cuando importan los microsegundos; autoescalado para los picos de datos de mercado.
- Seguridad y datos: cifrado en tránsito y en reposo, autenticación reforzada, gestión de secretos y registro de auditoría completo.
El stack es un medio para un fin: un rendimiento predecible y una ruta de órdenes cuya corrección pueda demostrar. Si su equipo se plantea cuestiones de arquitectura más amplias antes de comprometerse, nuestro equipo de desarrollo de software a medida puede ayudarle a ajustar el diseño a su presupuesto de latencia y a sus clases de activos, en lugar de recurrir por defecto a una plantilla única para todos.
¿Cuánto cuesta el desarrollo de software de trading en 2026?
En 2026, un MVP de un solo activo o un desarrollo de validación cuesta normalmente unos USD 25,000–60,000, una plataforma de bróker minorista o de negociación de acciones ronda los USD 60,000–150,000, y una plataforma multiactivo o avanzada con datos en tiempo real, gráficos avanzados y pagos suele llegar a USD 200,000–500,000 o más. Un motor de trading algorítmico o cuantitativo a medida suele situarse entre USD 80,000 y 300,000. Interprételos como rangos de planificación y no como presupuestos: la tabla siguiente muestra cómo se corresponde el tipo de desarrollo con el coste y el plazo.
| Tipo de desarrollo | Coste típico en 2026 (USD) | Plazo típico hasta el lanzamiento |
|---|---|---|
| MVP de un solo activo (validación) | $25k–$60k | 3–4 meses |
| Plataforma de bróker minorista / de acciones | $60k–$150k | 4–7 meses |
| Motor de trading algorítmico / cuantitativo | $80k–$300k | 6–12 meses |
| Plataforma multiactivo / de nivel de mercado | $200k–$500k+ | 8–16 meses |
| Operación, datos de mercado y cumplimiento (por año) | ~15–25 % del desarrollo | Continuo |
Cuatro factores son los que más mueven la cifra: el número de clases de activos, sus requisitos de latencia, cuántas integraciones de datos de mercado y de brókers necesita y su alcance regulatorio. Los costes recurrentes son fáciles de subestimar — los feeds de datos de mercado, la conectividad con los mercados y las herramientas de cumplimiento pueden igualar a la ingeniería como partida continua. Para convertir estos rangos en un presupuesto defendible para su propio producto, consulte nuestra guía de estimación de proyectos de software, que desglosa la estimación fase por fase en lugar de apoyarse en una cifra global a ojo.
¿Cuánto cuesta construir plataformas de trading reales?
Los rangos de planificación por tipo de desarrollo son útiles, pero los fundadores y los responsables de producto suelen querer además contrastarlos con productos que ya conocen. La tabla siguiente asocia productos de trading conocidos, de consumo e institucionales, con la categoría de desarrollo en la que encajan, a partir de estimaciones de planificación de proveedores y analistas, debatidas públicamente, para una funcionalidad comparable — no los presupuestos de ingeniería de las empresas citadas, que ninguna publica. Tómelos como puntos de referencia del alcance, no como presupuestos.
| Tipo de producto de referencia | Categoría de desarrollo más próxima | Rango estimado por el sector (USD) |
|---|---|---|
| App de bróker minorista al estilo Robinhood | Plataforma de bróker minorista / de acciones | $150k–$500k+ |
| Plataforma social / de copy trading al estilo eToro | Plataforma multiactivo con funciones sociales | $200k–$600k+ |
| Exchange de criptomonedas spot al estilo Coinbase | Plataforma de trading de criptomonedas | $120k–$1M+ |
| OMS / EMS institucional | Gestión institucional de órdenes y de ejecución | $250k–$700k+ |
Observe que estos rangos se sitúan dentro, y no fuera, de los rangos por tipo de desarrollo de la tabla anterior — un nombre de producto reconocible no añade una prima de coste propia una vez fijadas las clases de activos, el objetivo de latencia y el número de integraciones. Lo que lleva una app al estilo Robinhood de $150k a $500k+ es la misma lista de factores que en cualquier otro desarrollo: más clases de activos, una latencia más exigente, más integraciones de brókers y de datos y una huella regulatoria más amplia.
Cómo reducir los costes del desarrollo de software de trading
El software de trading es caro de hacer mal y caro de sobredimensionar, pero el coste no es fijo — los equipos que delimitan el alcance con criterio se mantienen con frecuencia bien dentro de los rangos anteriores. Ninguna de las tácticas siguientes recorta en latencia, corrección ni cumplimiento; reducen la cantidad de ingeniería a medida necesaria para alcanzar ese nivel.
- Delimite primero un MVP de un solo activo. Valide la demanda y su lógica de casación o enrutamiento con una clase de activo y un conjunto reducido de tipos de orden antes de generalizar al soporte multiactivo — ampliar un núcleo probado es más barato que rehacer uno sobredimensionado.
- Reutilice infraestructura probada en lugar de construirla. Los feeds de datos de mercado gestionados, las API de brókers y los proveedores de pasarelas FIX como servicio sustituyen meses de ingeniería de conectividad que no aportan diferenciación a su producto.
- Mantenga a los ingenieros sénior en el núcleo de ejecución y externalice el resto en nearshore. La casación sensible a la latencia, el enrutamiento de órdenes y las comprobaciones de riesgo necesitan a sus personas con más experiencia; el alta de clientes, los paneles de informes y la integración KYC no, y son buenos candidatos para una entrega nearshore u offshore.
- Automatice pronto las pruebas de cumplimiento y de carga. Incorporar a posteriori pistas de auditoría, límites de riesgo previos a la operación o pruebas de estrés una vez construido el núcleo es mucho más caro que diseñar la automatización de pruebas desde el primer sprint.
- Utilice datos de mercado de sandbox o diferidos durante el desarrollo. La licencia de datos en vivo y de baja latencia es una de las mayores partidas recurrentes — aplácela hasta que las pruebas de integración y el lanzamiento realmente la exijan.
- Escalone su alcance regulatorio. Lance primero en la jurisdicción con el camino más claro y vaya añadiendo las obligaciones de la SEC, FINRA o MiFID II de otros mercados a medida que se expanda, en lugar de diseñar para todos los reguladores desde el primer día.
Un partner de desarrollo de software a medida que ya haya delimitado desarrollos de trading suele poder decirle en un día cuáles de estas palancas se aplican a su producto y cuáles romperían discretamente sus objetivos de latencia o de cumplimiento; vale la pena mantener esa conversación antes, y no después, de comprometer un presupuesto.
Cumplimiento del software de trading: SEC, FINRA y MiFID II
El cumplimiento no es una fase que se añada al final del desarrollo de software de trading — condiciona la arquitectura, porque la supervisión, las pistas de auditoría y los controles de riesgo previos a la operación deben integrarse en la propia ruta de órdenes. En EE. UU., la SEC, FINRA y la CFTC fijan las reglas; en la UE, MiFID II y su norma RTS 6, supervisadas por ESMA, rigen el trading algorítmico. Los reguladores son explícitamente neutrales desde el punto de vista tecnológico, es decir, se aplican las mismas obligaciones de conservación de registros y gestión del riesgo tanto si la orden la coloca una persona como un algoritmo. La tabla resume los marcos en torno a los que debe diseñarse la mayoría de los desarrollos.
| Marco | Jurisdicción | Qué regula |
|---|---|---|
| SEC (Reg NMS, Reg ATS, Rule 15c3-5) | Renta variable y mercados de EE. UU. | Acceso equitativo, sistemas alternativos de negociación, controles de riesgo previos a la operación para el acceso al mercado |
| FINRA (Rule 3110, Notice 15-09) | Firmas miembro de EE. UU. | Supervisión, pruebas de estrategias algorítmicas, pistas de auditoría |
| CFTC | Futuros y derivados de EE. UU. | Registro, pistas de auditoría, límites de riesgo previos a la operación |
| MiFID II / RTS 6 (ESMA) | UE / EEE | Controles de trading algorítmico, pruebas de estrés, límites previos a la operación, registros |
| Reglamento de IA de la UE (AI Act) | UE / EEE | Sistemas de IA utilizados en los flujos de trabajo de trading algorítmico |
En febrero de 2026, ESMA publicó un briefing de supervisión sobre el trading algorítmico en el marco de MiFID II, que impulsa una mayor convergencia en la UE en materia de pruebas de estrés, externalización, controles previos a la operación y uso de la IA en los flujos de trading — una señal de que el escrutinio del trading automatizado se endurece, no se relaja. La conclusión práctica para un desarrollo: diseñe desde el principio la pista de auditoría, el kill-switch y las comprobaciones de riesgo previas a la operación, mantenga los entornos de pruebas separados de producción y documente todo. Incorporarlos más tarde es mucho más caro que construirlos desde el inicio.
¿Cuál es el proceso de desarrollo de software de trading?
El desarrollo de software de trading sigue una secuencia disciplinada en la que el alcance regulatorio y la arquitectura van antes que cualquier función de cara al usuario, porque las restricciones más duras — latencia, corrección y cumplimiento — son más baratas de satisfacer cuando se diseñan desde el principio. El proceso siguiente es el camino que siguen la mayoría de los desarrollos exitosos de 2026.
- Descubrimiento y alcance regulatorio. Fijar el tipo de plataforma, las clases de activos, los mercados objetivo y los reguladores aplicables. Esto condiciona todo lo que sigue, por eso va primero.
- Arquitectura y diseño de datos. Diseñar la ruta de ejecución, el pipeline de datos de mercado y la capa de riesgo según su presupuesto de latencia, y elegir los mercados, los feeds y la conectividad FIX que necesita.
- Construir el núcleo. Implementar el motor de casación o de enrutamiento de órdenes, la gestión de órdenes y los controles de riesgo previos a la operación — las partes que deben ser correctas bajo carga — antes que la interfaz.
- UX, gráficos e integraciones. Añadir el frontend, los gráficos en tiempo real y las integraciones de KYC/AML, pagos y liquidación.
- Pruebas y certificación. Hacer backtesting de las estrategias, ejecutar pruebas de carga y de conmutación por error y validar los controles de cumplimiento en un entorno totalmente separado de producción, según las directrices de FINRA.
- Lanzamiento y monitorización. Salir a producción con monitorización en tiempo real, alertas y un manual de incidentes; en trading, la observabilidad es un requisito de lanzamiento, no un trabajo posterior.
Cómo elegir una empresa de desarrollo de software de trading
Elija una empresa de desarrollo de software de trading por su experiencia probada en fintech e infraestructura de mercado, y no solo por la tarifa diaria — una agencia generalista que nunca haya tratado con datos de mercado, el protocolo FIX o un regulador aprenderá a costa de su presupuesto y de su riesgo. Necesita un equipo que trate la latencia, la corrección y el cumplimiento como cuestiones de ingeniería de primer orden y que pueda demostrarlo. Al comparar empresas de desarrollo de software de trading, valore estas señales:
- Proyectos reales de trading o de infraestructura de mercado. Pida expresamente trabajos de bróker, mercado o trading algorítmico que hayan entregado, y qué latencia y volumen gestionaron.
- Dominio regulatorio. El partner adecuado habla con soltura de la SEC, FINRA y MiFID II y diseña desde el primer día las pistas de auditoría y los controles de riesgo.
- Profundidad en ingeniería de baja latencia. Busque ingenieros sénior que entiendan los libros de órdenes, la casación, la difusión de datos de mercado y el protocolo FIX — no solo desarrolladores de apps.
- Seguridad y gobernanza de datos. El cifrado de nivel financiero, la gestión de secretos y unas prácticas claras de tratamiento de datos no son negociables.
- Precios transparentes y propiedad. Estimaciones claras fase por fase, demos periódicas y confirmación por escrito de que usted es el propietario del código y de la PI.
Para un marco más completo de evaluación de proveedores aplicable a cualquier desarrollo, consulte nuestra guía sobre cómo elegir una empresa de desarrollo de software. El matiz propio del trading es sencillo: priorice siempre la experiencia en infraestructura de mercado y el dominio regulatorio por encima de la tarifa por hora más baja.
Preguntas frecuentes
¿Qué es el desarrollo de software de trading?
El desarrollo de software de trading es el proceso de construir las aplicaciones que permiten a personas o algoritmos colocar, enrutar, casar y liquidar operaciones en los mercados financieros: desde una app minorista de bróker hasta un sistema institucional de gestión de órdenes o un mercado completo con su propio motor de casación. Combina ingeniería backend de baja latencia, gestión de datos de mercado en tiempo real, un frontend de gráficos ágil y una seguridad y un cumplimiento regulatorio estrictos de nivel financiero. A diferencia de las apps corrientes, el software de trading se juzga por la latencia, la fiabilidad y la corrección bajo carga, porque unos milisegundos o una orden mal gestionada pueden suponer una pérdida económica real.
¿Cuánto cuesta el desarrollo de software de trading en 2026?
En 2026, un MVP de un solo activo o un desarrollo de validación cuesta normalmente unos USD 25,000 a 60,000, una plataforma de bróker minorista o de negociación de acciones ronda los USD 60,000 a 150,000, y una plataforma multiactivo o avanzada con datos en tiempo real, gráficos avanzados y pagos suele llegar a USD 200,000 a 500,000 o más. Un motor de trading algorítmico o cuantitativo a medida suele situarse entre USD 80,000 y 300,000. Reserve además entre el 15 y el 25 % del coste del desarrollo por año para la operación, las tarifas de datos de mercado y el cumplimiento. Los mayores factores de coste son las clases de activos, los requisitos de latencia, el número de integraciones de datos de mercado y de brókers, y el alcance regulatorio.
¿Cómo funciona un motor de casación de órdenes?
Un motor de casación de órdenes es el núcleo de un mercado o plataforma de negociación: mantiene un libro de órdenes de compra y de venta y las empareja con reglas como la prioridad precio-tiempo, en la que se ejecuta primero el mejor precio y, a igual precio, gana la orden más antigua. Cuando se cruzan una orden de compra y una de venta, el motor ejecuta la operación, actualiza el libro de órdenes y difunde el resultado a todos los suscriptores en tiempo real. Los motores de casación deben ser extremadamente rápidos y deterministas, porque el rendimiento y un orden predecible son lo que hace que un mercado sea justo y utilizable.
¿Qué normativa se aplica al software de trading?
En EE. UU., el software de trading está regulado por la SEC (Reg NMS, Reg ATS y la Market Access Rule 15c3-5), FINRA (supervisión conforme a la Rule 3110 y orientaciones sobre pruebas algorítmicas en la Notice 15-09) y la CFTC para futuros y derivados. En la UE, MiFID II y su norma técnica RTS 6 fijan requisitos de controles del trading algorítmico, pruebas de estrés, límites de riesgo previos a la operación y conservación de registros, bajo la supervisión de ESMA. Los reguladores consideran sus reglas neutrales desde el punto de vista tecnológico, de modo que las obligaciones de supervisión, pistas de auditoría y controles de riesgo se aplican tanto si las operaciones son manuales como algorítmicas; el trading impulsado por IA puede además entrar en el ámbito del Reglamento de IA de la UE (AI Act).
¿Cuánto se tarda en construir una plataforma de trading?
Un MVP de trading de un solo activo y alcance acotado suele llevar unos tres o cuatro meses, una plataforma de bróker minorista o de acciones de cuatro a siete meses, y un sistema multiactivo o de nivel de mercado de ocho a dieciséis meses o más. Los plazos se alargan con el número de clases de activos, los objetivos de latencia, las integraciones de datos de mercado y de brókers y las autorizaciones regulatorias, que pueden tramitarse en paralelo pero añaden plazo. Como los datos de mercado, el cumplimiento y los controles de riesgo son inevitables incluso en una primera versión, el software de trading rara vez se entrega tan rápido como una app de consumo general de tamaño similar.
¿Cómo puedo reducir los costes del desarrollo de software de trading?
Delimite primero un MVP de un solo activo y de un solo tipo de orden en lugar de construir de entrada todas las clases de activos y tipos de orden, y reutilice infraestructura probada (API de brókers, feeds de datos de mercado gestionados y servicios de pasarela FIX) en lugar de construir la casación y la conectividad desde cero. Mantenga a los ingenieros sénior centrados en la latencia en el núcleo de ejecución y externalice en nearshore u offshore las capas de menor riesgo, como la interfaz, los informes y la integración KYC. Automatice pronto las pruebas de cumplimiento y de carga para que los controles no necesiten un costoso retrofit antes del lanzamiento, y utilice feeds de datos de mercado diferidos o de sandbox durante el desarrollo, pasando a los feeds en vivo de pago solo cerca del lanzamiento.
¿Cuánto cuesta construir una plataforma como Robinhood o eToro?
Las estimaciones del sector para una app de bróker minorista al estilo Robinhood suelen ser de USD 150,000 a 500,000 o más; para una plataforma social o de copy trading multiactivo al estilo eToro, de USD 200,000 a 600,000 o más; y para un exchange de criptomonedas spot al estilo Coinbase, de USD 120,000 a 1,000,000 según el alcance de custodia y cumplimiento. Estas cifras son rangos de planificación de proveedores y analistas para construir una funcionalidad comparable, no los presupuestos de ingeniería de las empresas citadas, y escalan con las clases de activos, las integraciones de liquidez y las jurisdicciones regulatorias exactamente igual que los factores de coste anteriores.
Publicado el 15 de julio de 2026, última actualización: 27 de septiembre de 2026. Las cifras de coste y plazo son rangos de planificación de 2026 basados en proyectos típicos de software de trading en EE. UU. y la UE, y se ofrecen como orientación general, no como presupuestos. Las referencias regulatorias (SEC, FINRA, CFTC, MiFID II / RTS 6, ESMA, Reglamento de IA de la UE) son orientativas y no constituyen asesoramiento jurídico — confirme sus obligaciones con un asesor cualificado. Su presupuesto, calendario y alcance de cumplimiento reales dependen de las clases de activos, la latencia, las integraciones y la jurisdicción.