Ir al contenido principal

Caso de éxito · FinTech · Préstamos

Caso de éxito de plataforma de microcréditos con Laravel + React

Publicado el · Actualizado el · Por YuSMP Group Engineering

Caso de éxito de plataforma de microcréditos: cómo lanzamos en producción una plataforma de microcréditos con Laravel y React —un panel del prestatario con firma electrónica y calendario de pagos, una estación de trabajo para analistas de riesgo, un módulo de cobros, un bloque de contabilidad y un panel de administración de todo el sistema—, con un enfoque listo para auditoría que se traslada sin fricciones a los regímenes de préstamos de Estados Unidos y la Unión Europea con las exigencias del RGPD y la CCPA.

SectorFinTech · Préstamos
Año del proyecto2021
ColaboraciónPrecio cerrado + soporte
Quick Loans Website: plataforma de microcréditos con Laravel + React con espacios de prestatario, analista de riesgo, cobros y administración

El reto: una plataforma de microcréditos que escale más allá de un solo mercado

El cliente era un operador de microcréditos con sucursales físicas en un mercado regional y necesitaba una plataforma digital para ampliar su alcance sin duplicar la plantilla de operaciones. Las restricciones eran estrictas: un plazo de entrega de un año, un presupuesto cerrado y un encargo que incluía no solo la superficie de cara al prestatario sino todo el back office —análisis de riesgo, cobros, contabilidad y un panel de administración que el equipo de operaciones pudiera usar de verdad—. Construimos la plataforma sobre Laravel y React, con un modelo de datos diseñado en torno al préstamo como máquina de estados, con cada transición registrada para auditoría y cada espacio de trabajo como una vista sobre el mismo sistema de registro. El resultado es una plataforma pensada para un lanzamiento regional pero construida con patrones de preparación para auditoría de EE. UU. y la UE, de modo que la misma base de código pueda respaldar la expansión a regímenes de préstamos regulados y maduros sin una reescritura de arquitectura.

Aspectos destacados del proyecto

API en Laravel + frontend SPA en React Modelo de datos con el préstamo como máquina de estados Panel del prestatario con firma electrónica Estación de trabajo y cola del analista de riesgo Módulo de cobros con flujo de trabajo Bloque de contabilidad y exportaciones para el regulador Panel de administración versionado y analítica Registro de auditoría alineado con el RGPD + CCPA

En cifras

Un resumen de lo que aportó el desarrollo de Quick Loans Website en web, móvil y sistemas de back office durante su primer ciclo de producción.

5espacios de trabajo principales: prestatario, analista de riesgo, cobros, contabilidad y administración
12 mesesdesde el arranque hasta el despliegue en producción, en plazo y dentro del presupuesto
11estados del ciclo de vida del préstamo, desde el borrador hasta el fallido, con cada transición auditada
100%cambios de configuración versionados en el registro de auditoría del panel de administración
1sistema de registro en PostgreSQL: sin desajustes de almacén de datos entre espacios de trabajo
$140k–$320krango típico de entrega de un MVP FinTech de préstamos comparable
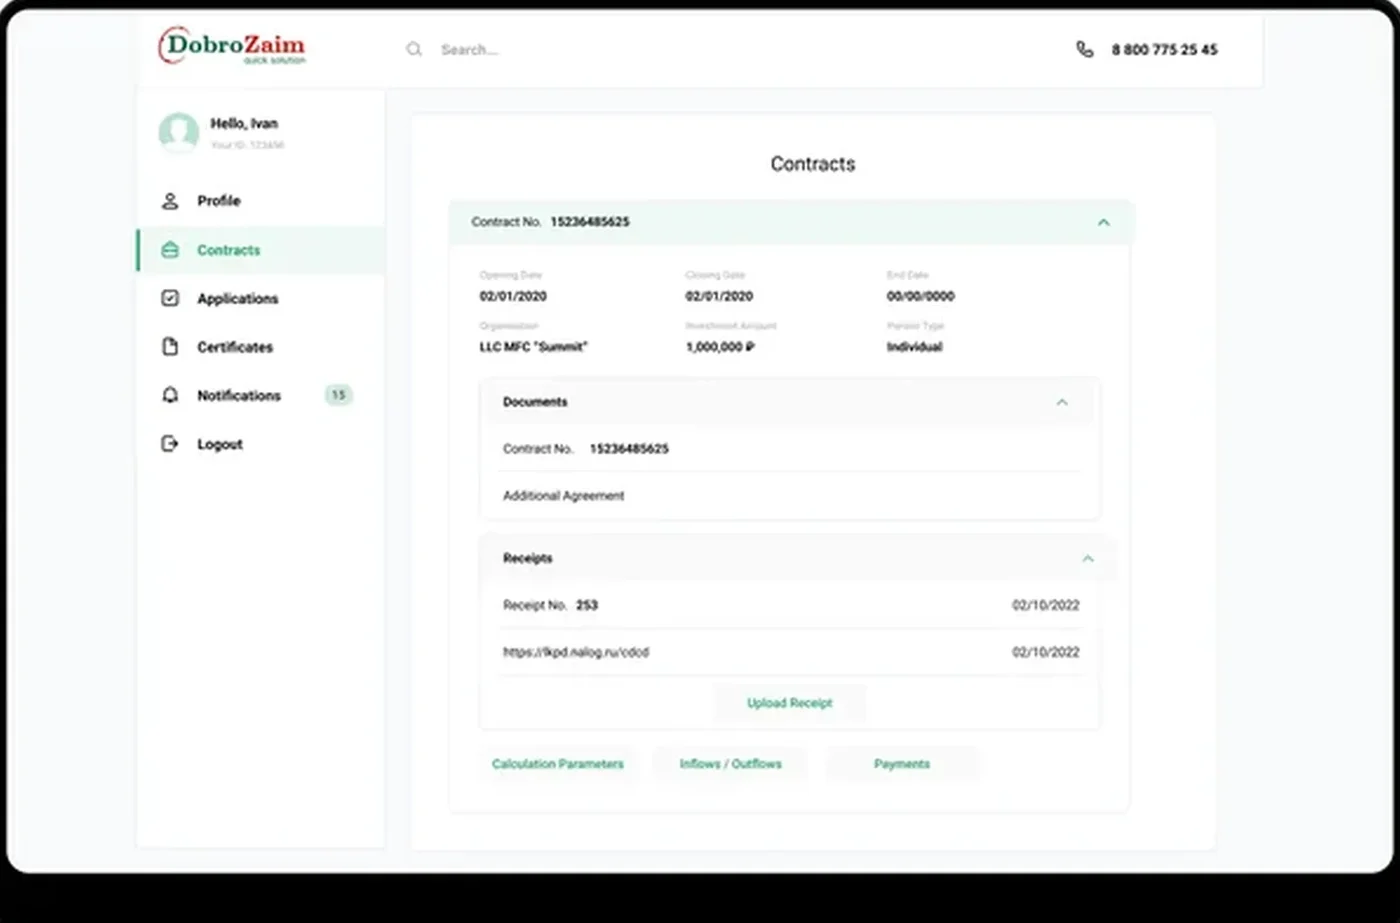
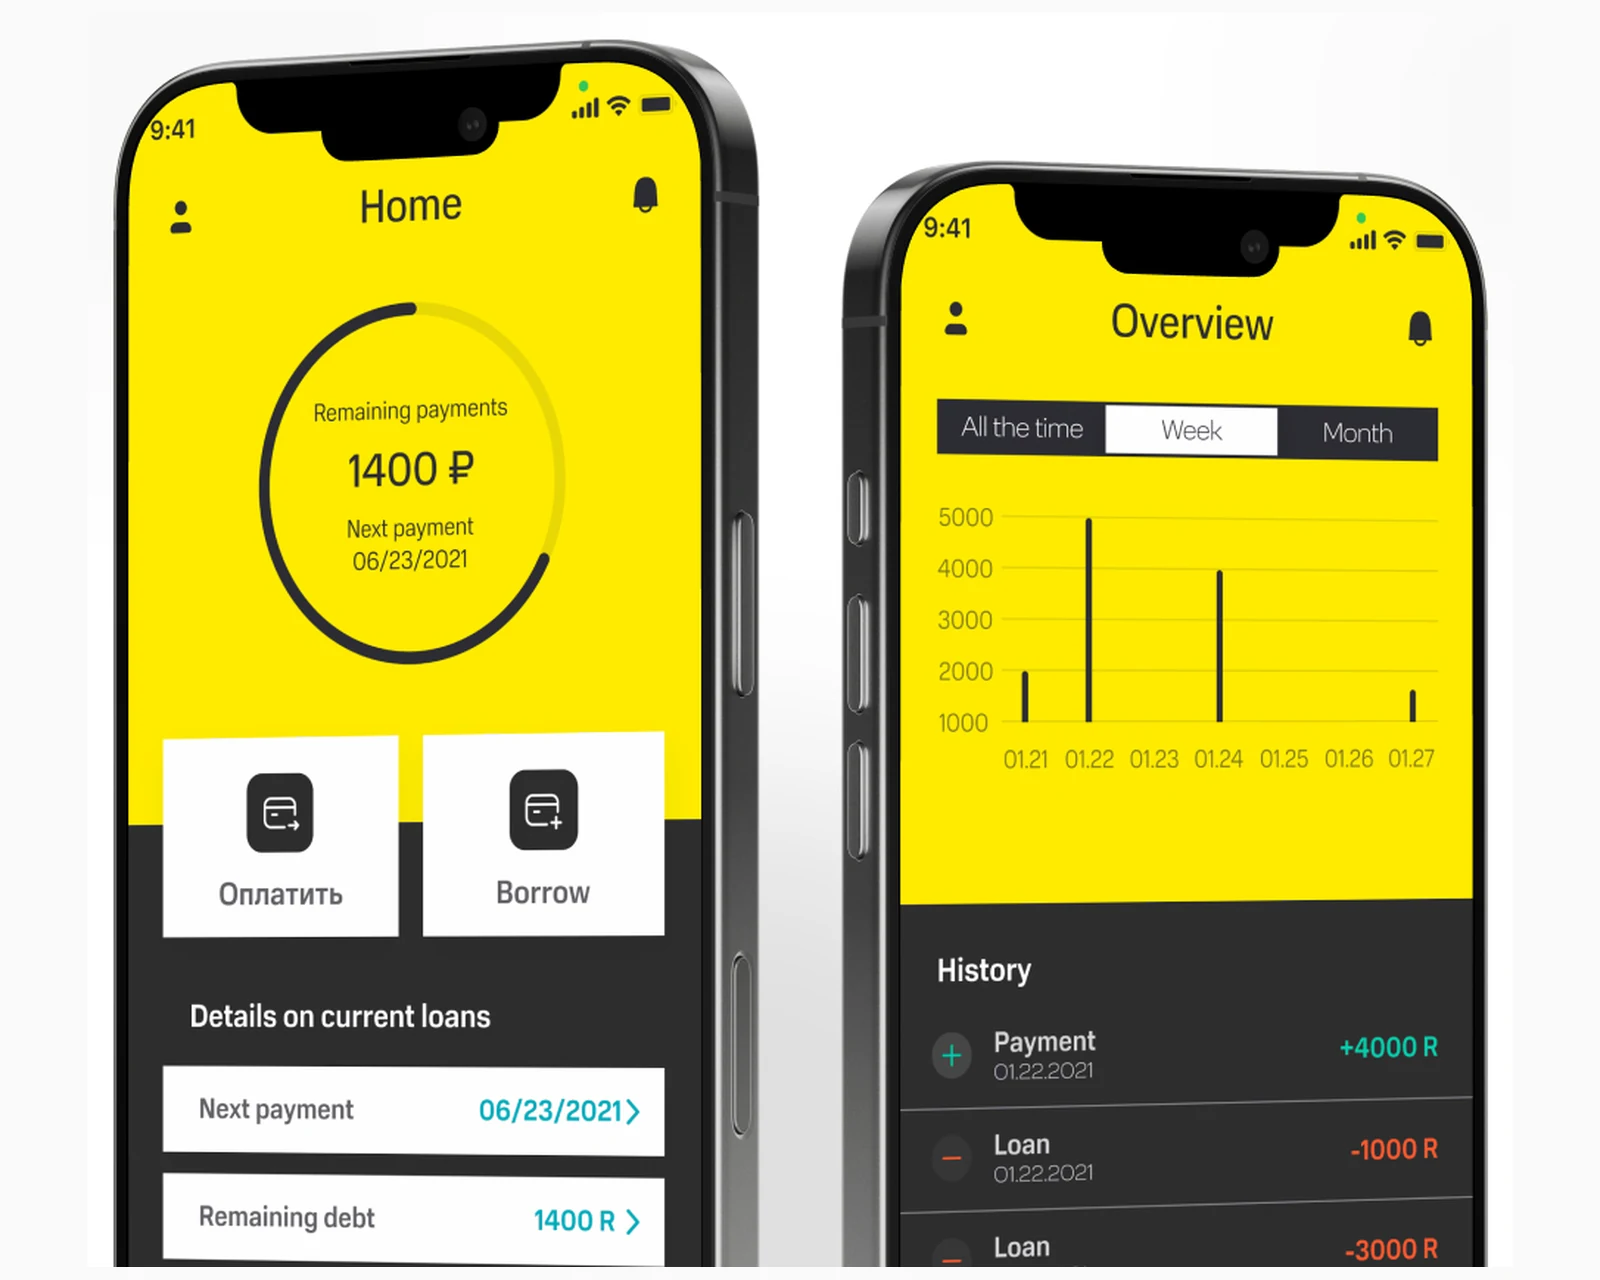
Panel del prestatario de la plataforma de préstamos rápidos: flujo de solicitud, firma electrónica, calendario de devolución y patrones de UX de EE. UU. y la UE

Por qué una plataforma unificada con Laravel + React en lugar de un núcleo estándar tipo LMS

Las necesidades de software de un operador de microcréditos no son las de un banco, y tampoco son las de un prestamista entre particulares. El producto tiene que respaldar todo el ciclo de crédito —recepción de solicitudes, análisis de riesgo, firma electrónica, desembolso, devolución programada y flujo de impagos—, con cada paso trazable para auditoría y cada transición reversible sin perder el estado anterior. Las opciones estándar o bien estaban dirigidas a bancos (demasiado rígidas y caras) o eran SaaS de pagos a plazos (demasiado orientadas al consumidor, sin espacio de trabajo para el analista de riesgo). Construimos desde cero una plataforma unificada con Laravel + React, con un modelo de datos diseñado en torno a «el préstamo como máquina de estados» y no a «el préstamo como una fila en un CRM».

El planteamiento de máquina de estados rinde en todo lo que viene después. Un préstamo pasa por borrador, enviado, análisis de riesgo, aprobado, firmado, desembolsado, al corriente, en mora, reestructurado, cerrado y fallido, y cada transición queda sellada con el operador, la marca de tiempo y las pruebas de respaldo. La estación de trabajo del analista de riesgo, el módulo de cobros, el bloque de contabilidad y el panel de administración son todos vistas sobre la misma máquina de estados, por lo que un mismo préstamo se lee de forma coherente en todos los departamentos sin tareas diarias de conciliación. Es el mismo patrón de ingeniería que aplicamos en nuestra práctica de desarrollo de software a medida cuando un flujo de trabajo regulado debe abarcar varios roles en Estados Unidos y la Unión Europea.

Estación de trabajo del analista de riesgo de la plataforma de préstamos rápidos: verificación de solicitudes, comprobaciones de identidad y revisión del historial crediticio

Panel del prestatario: solicitud, firma electrónica y devolución

El panel de cara al prestatario es la pequeña superficie de una plataforma muy profunda. Un usuario nuevo se registra, rellena una solicitud simplificada, sube documentos de identidad mediante un flujo de captura con la cámara, firma electrónicamente el contrato de préstamo y sigue la devolución según un calendario de amortización programado, todo desde un frontend responsive en React que funciona igual de bien en un navegador de escritorio a la hora de comer y en un navegador móvil en el tren de vuelta a casa.

El flujo de solicitud es corto a propósito. Unos pocos campos cubren la identidad, el empleo y el importe del préstamo solicitado; todo lo demás se enriquece en el servidor desde fuentes de datos conectadas durante el análisis de riesgo, en lugar de pedírselo al prestatario de entrada. El flujo de firma electrónica genera un PDF firmado del contrato de préstamo, lo almacena junto al préstamo y envía automáticamente una copia por correo al prestatario. El calendario de devolución muestra el próximo pago, el saldo pendiente y el coste total del préstamo en una sola vista: sin comisiones ocultas ni totales variables. El mismo patrón se aplica en nuestra práctica de desarrollo de aplicaciones web cuando la transparencia de cara al consumidor no es negociable.

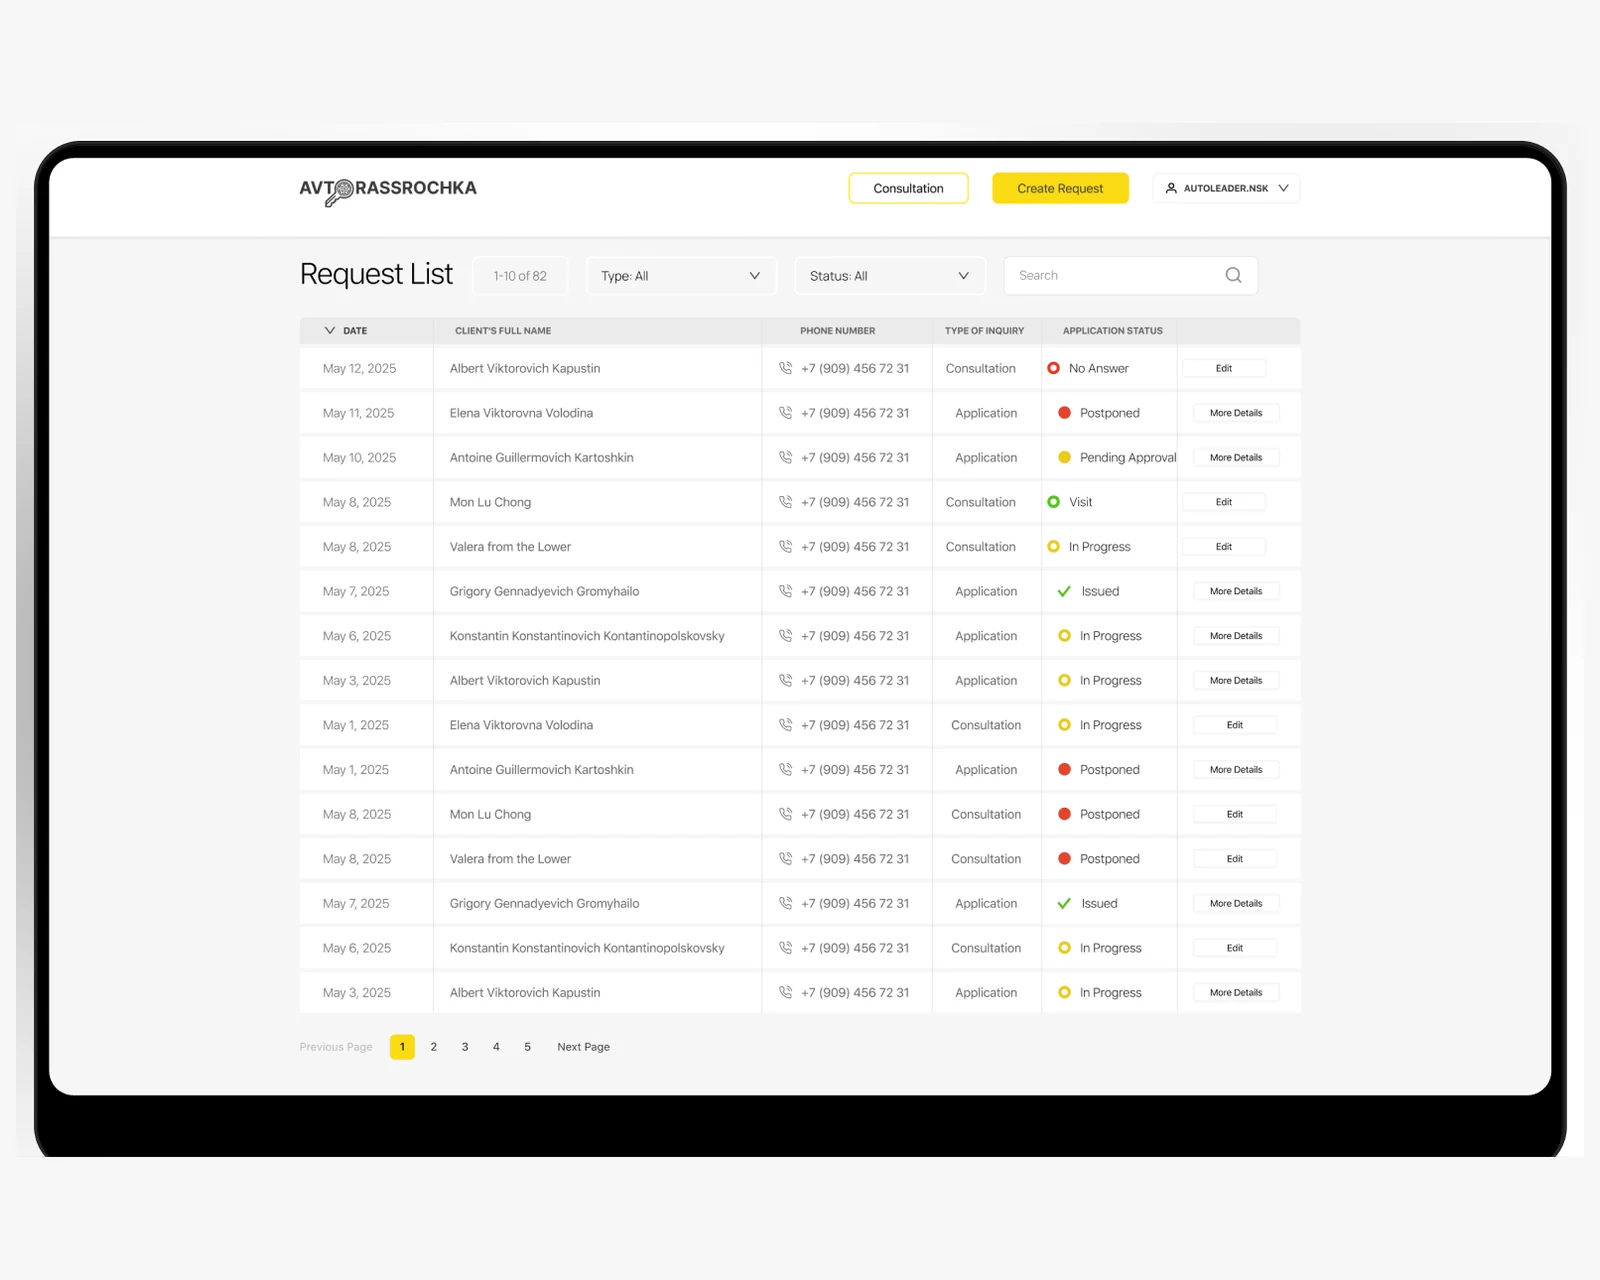
Módulo de cobros de la plataforma de préstamos rápidos: seguimiento de la mora, plan de comunicación y flujo de reestructuración

Estación de trabajo del analista de riesgo, cobros y contabilidad

La estación de trabajo del analista de riesgo es donde la plataforma se gana el sueldo en el lado del operador. Una solicitud enviada cae en una cola, un analista la abre y una sola pantalla muestra la comprobación de identidad del prestatario, la verificación de empleo, una instantánea del historial crediticio, el importe solicitado frente al límite calculado y cualquier alerta de política que se haya disparado automáticamente. El analista aprueba, rechaza o contraoferta en una sola acción, con una justificación en texto libre que pasa a formar parte de la pista de auditoría del préstamo.

El módulo de cobros gestiona con cuidado el peor caso. En cuanto un pago no se realiza en su fecha de vencimiento, el préstamo pasa a mora, la cola de cobros lo recoge y el operador sigue un plan de comunicación estructurado —correo de recordatorio, llamada programada, oferta de reestructuración, escalado— con cada interacción registrada. El bloque de contabilidad se sitúa detrás de ambos y consolida el libro mayor de cada préstamo en informes a nivel de operador, exportaciones listas para el regulador y una vista en tiempo real de la salud de la cartera.

El enfoque de cumplimiento está integrado. Las prácticas de tratamiento de datos están alineadas con las obligaciones del RGPD para usuarios de la Unión Europea y las de la CCPA / CPRA para usuarios de California y del resto de Estados Unidos. Los mismos patrones se trasladan sin fricciones a los regímenes estatales de divulgación de préstamos de EE. UU. cuando la plataforma se expanda más allá de su mercado original.

Analítica de administración de la plataforma de préstamos rápidos: rendimiento de la cartera, cohorte de morosidad, exportaciones listas para el regulador y registro de auditoría

Panel de administración, analítica y enfoque listo para auditoría

El panel de administración es donde el equipo de operaciones configura la plataforma sin intervención de ingeniería: concesión de roles de usuario, plantillas de productos de préstamo con sus límites y calendarios de intereses, redacción de plantillas de comunicación, tablas de comisiones e interruptores de política de todo el sistema. Cada cambio de configuración se versiona y se registra, lo que significa que la pregunta de un regulador, «¿cuál era su importe máximo de préstamo en esta fecha en esta jurisdicción?», se convierte en una respuesta de una sola consulta sobre el registro de auditoría.

La analítica para el operador cubre las métricas que importan a un negocio de préstamos: tasa de conversión de solicitud a desembolso, tamaño medio de operación, tasa de morosidad por cohorte, tasa de recuperación por estrategia de cobro y rendimiento de la cartera neto de fallidos. Los paneles se ejecutan sobre el mismo sistema de registro PostgreSQL que el resto de la plataforma: sin desajustes de almacén de datos y sin conciliación nocturna para la reunión diaria del operador.

Enfoque de cumplimiento: alineado con el RGPD · preparado para ISO 27001 · SOC 2 Type II en curso · apto para HIPAA · CCPA contemplada.

Metodología de entrega

Un desarrollo en cinco fases que llevó la plataforma de préstamos rápidos desde la especificación del producto hasta producción en los espacios de trabajo de prestatario, analista de riesgo, cobros, contabilidad y administración.

Fase 1

Descubrimiento y modelo de préstamos

Diseño del préstamo como máquina de estados, matriz de roles y permisos, flujo de firma electrónica, taxonomía del flujo de cobros y mapeo del tratamiento de datos RGPD + CCPA para la preparación entre jurisdicciones.

Fase 2

Arquitectura y modelo de datos

Esqueleto de la API en Laravel, esquema de PostgreSQL con registro de auditoría de solo anexado, motor de la máquina de estados del préstamo, subsistema de versionado de la configuración y flujo de exportación para el regulador.

Fase 3

Desarrollo de los espacios de trabajo

Cinco espacios de trabajo en React aislados por rol —prestatario, analista de riesgo, cobros, contabilidad y administración— con tokens de diseño y primitivas de componentes compartidos.

Fase 4

Refuerzo de seguridad listo para auditoría

Versionado de la configuración aplicado en la capa de la API, registro de auditoría de solo anexado en cada transición de préstamo, plantillas de exportación listas para el regulador y base para la evaluación de preparación por un tercero.

Fase 5

Lanzamiento y operaciones

Despliegue en producción, coreografía de incorporación del equipo del operador, redacción de plantillas de comunicación con el equipo de operaciones y documentación de cumplimiento del RGPD + CCPA.

Automatización de comunicaciones, flujos de reestructuración y la consola del operador

Las plataformas de préstamos viven o mueren por la capa de comunicación, aburrida pero crítica. El subsistema de comunicación de la plataforma gestiona las notificaciones automáticas al prestatario —recordatorios de vencimiento de pago, confirmaciones de pago, avisos de mora, ofertas de reestructuración— con plantillas que redacta el equipo de operaciones en el panel de administración, en lugar de que ingeniería las programe en una versión. El motor de plantillas admite sustitución de variables, vías multilingües y enrutamiento por canal (correo, SMS, buzón dentro de la plataforma), y cada mensaje enviado se registra contra el préstamo para auditoría. Los flujos de reestructuración son de primer nivel: cuando un prestatario no puede hacer un pago programado, el operador puede ofrecer un calendario reestructurado desde el módulo de cobros, el prestatario lo acepta mediante el mismo flujo de firma electrónica que el préstamo original y la máquina de estados del préstamo registra la reestructuración como un evento diferenciado sin perder el historial de pagos anterior. Todo el subsistema se construyó pensando en la extensibilidad: añadir un nuevo producto de préstamo, un nuevo canal de comunicación, una nueva variante de reestructuración o una nueva plantilla de exportación para el regulador es un cambio de configuración en el panel de administración y no una publicación de código. Este patrón se traslada sin fricciones a nuestra práctica de cloud y DevOps cuando un equipo de operaciones necesita publicar cambios sin un despliegue de ingeniería.

Lanzamiento con un enfoque de auditoría preparado para EE. UU. y la UE

La plataforma se lanzó en su mercado regional original en plazo y dentro del presupuesto aprobado, con una arquitectura de sistema diseñada para trasladarse sin fricciones a Estados Unidos y la Unión Europea si el operador decide expandirse. La superficie de cara al prestatario utiliza patrones de UX de EE. UU. y la UE —divulgación transparente del coste total, sin comisiones ocultas, flujos de consentimiento claros para cualquier analítica opcional— que se corresponden con las divulgaciones al estilo de la Truth in Lending en EE. UU. y con las normas de divulgación del crédito al consumo en la UE. Las prácticas de tratamiento de datos están alineadas con el RGPD para cualquier futuro usuario europeo y con el mosaico de leyes estatales de privacidad de EE. UU.: CCPA / CPRA (California), VCDPA (Virginia), CPA (Colorado), CTDPA (Connecticut), UCPA (Utah), TDPSA (Texas) y Oregon CPA. Los mismos patrones se trasladan a los regímenes estatales de licencias de préstamo —California Financing Law, licencia del DFS de Nueva York, licencia de la OCCC de Texas— sin una reescritura de arquitectura, porque la capa de configuración se construyó desde el primer día para admitir varias jurisdicciones.

En cuanto a infraestructura, la plataforma se desplegó en un único clúster regional en el lanzamiento, pero con una arquitectura que se divide con limpieza entre centros de datos de la UE y de EE. UU. cuando el operador escale más allá de su mercado original: Países Bajos, Alemania, Francia, Suecia e Irlanda para la cobertura de la UE; el este y el oeste de EE. UU. para Norteamérica. La instancia PostgreSQL del sistema de registro puede dividirse por jurisdicción para los compromisos de residencia de datos sin cambiar la capa de aplicación. La política de privacidad dentro de la plataforma se redactó para documentar la arquitectura anterior, citando directamente las obligaciones del RGPD y las obligaciones de la CCPA de California. El equipo de ingeniería responsable del desarrollo trabaja en CET y mantiene una jornada CET con solapamiento con la costa este de EE. UU. (9:00–13:00 ET) para las reuniones diarias, la respuesta a las consultas de los reguladores y la respuesta a incidencias: la franja horaria que permite a un equipo de producto estadounidense y a un equipo de ingeniería europeo compartir cuatro horas de solapamiento en directo cada día.

Stack tecnológico y hoja de ruta

PHP Laravel PostgreSQL React Redux TypeScript JavaScript HTML5 Sass Redis RabbitMQ Stripe Docker Nginx Linux Webpack GitHub Actions Prometheus Grafana

La hoja de ruta activa de desarrollo de software a medida de la plataforma incluye una app móvil complementaria nativa para el espacio de trabajo del prestatario, un nivel de análisis de riesgo automatizado con redacción de políticas en un motor de reglas (que sustituye algunas intervenciones manuales del analista en las solicitudes de menor riesgo), plantillas de exportación para el regulador ampliadas a más jurisdicciones y un motor multiproducto que permite a un mismo operador gestionar préstamos a plazos, líneas de crédito y anticipos de nómina en la misma plataforma. Está prevista una capa de analítica más profunda para el modelado del riesgo de la cartera —curvas de morosidad por cohorte, provisiones de pérdidas previstas, pruebas A/B de estrategias de recuperación—, con el esquema del sistema de registro ya estructurado para admitir event sourcing por préstamo. Los planes de infraestructura incluyen más automatización en la hoja de ruta de cloud y DevOps.

Cree una plataforma de préstamos como esta: hable con nosotros

Si está planificando una plataforma de microcréditos, un producto de crédito al consumo o cualquier desarrollo FinTech en el que el ciclo de vida del préstamo deba ser auditable, configurable y multiespacio desde el primer día para públicos de EE. UU. y la UE, hemos entregado este stack de principio a fin y podemos acortar de forma notable el calendario del desarrollo. El desarrollo de referencia está documentado en la referencia del caso, y el equipo de ingeniería responsable trabaja dentro de YuSMP Group. Trabajamos a precio cerrado para MVP bien delimitados y con equipos de desarrollo dedicados para la entrega continua, con jornada CET y una ventana garantizada de solapamiento con la costa este de EE. UU. (9:00–13:00 ET) para reuniones diarias, demos y respuesta a incidencias.

Reservar una llamada inicial Ver desarrollo de software a medida

Preguntas frecuentes

¿Cuánto cuesta desarrollar una plataforma de microcréditos?

Un MVP de plataforma de préstamos con un panel del prestatario, una estación de trabajo para analistas de riesgo, un módulo básico de cobros, un bloque de contabilidad y un panel de administración suele costar entre $140k y $320k. Añadir soporte multiproducto, un nivel de análisis de riesgo automatizado, plantillas de exportación para el regulador de varias jurisdicciones, una app móvil para el prestatario y un subsistema de registro de auditoría reforzado lleva un producto completo a $380k–$780k. Los principales factores de coste son el diseño del préstamo como máquina de estados, el modelo de permisos multiespacio y el subsistema de versionado de la configuración que permite al equipo de operaciones publicar cambios de política sin intervención de ingeniería.

¿Por qué usar Laravel y React para una plataforma de préstamos en lugar de un núcleo bancario?

Los núcleos bancarios estándar están hechos para bancos: presuponen productos de balance sujetos a regulación, libros mayores multidivisa y superficies de integración que los operadores de microcréditos no necesitan y no pueden permitirse licenciar. Laravel ofrece un framework PHP maduro con un sólido sistema de colas de trabajos, una capa de autenticación que encaja con limpieza en espacios de trabajo aislados por rol y un ecosistema probado por la comunidad. React en el frontend permite publicar cinco espacios de trabajo acotados por rol desde una única base de código con primitivas de componentes compartidas. El patrón de API de Laravel más SPA en React mantiene limpia la frontera de ingeniería y el time-to-market por debajo del año para un MVP acotado.

¿Cómo se construye desde el primer día una plataforma de préstamos lista para auditoría?

La preparación para auditoría es una decisión de arquitectura, no un ejercicio documental añadido al final. Cada transición de un préstamo escribe un evento de solo anexado en el registro de auditoría con el operador, la marca de tiempo y las pruebas de respaldo. Cada cambio de configuración en el panel de administración se versiona, de modo que la pregunta de un regulador, «¿cuál era su importe máximo de préstamo en esta fecha en esta jurisdicción?», se convierte en una respuesta de una sola consulta. Cada interacción del prestatario, cada decisión del analista de riesgo y cada comunicación de cobros se registra contra el préstamo durante toda la vida de la plataforma. El mismo enfoque se traslada con limpieza a las solicitudes de acceso del interesado del RGPD, a las solicitudes de derecho a saber de la CCPA y a los regímenes estatales de divulgación de préstamos de EE. UU.

¿Cómo funcionan los flujos de cobro en una plataforma de microcréditos?

En cuanto un pago no se realiza en su fecha de vencimiento, el préstamo pasa a mora en la máquina de estados y el módulo de cobros lo recoge en una cola estructurada. El operador de cobros sigue un plan de comunicación configurable —correo de recordatorio, llamada programada, oferta de reestructuración, escalado a asesoría jurídica— con cada interacción registrada. Los flujos de reestructuración son de primer nivel: un calendario renegociado es un evento diferenciado del préstamo y no una sobrescritura destructiva del calendario original, lo que significa que la plataforma conserva todo el historial de pagos para auditoría incluso cuando el calendario cambia sobre la marcha.

¿Cuánto se tarda en lanzar una plataforma de microcréditos como esta?

Un MVP centrado en un panel del prestatario, una estación de trabajo para analistas de riesgo, un módulo básico de cobros, un bloque de contabilidad y un panel de administración suele tardar entre 28 y 40 semanas. Añadir soporte multiproducto, un nivel de análisis de riesgo automatizado, plantillas de exportación para el regulador ampliadas y una app móvil nativa para el prestatario suma entre 12 y 18 semanas. La fase de refuerzo para auditoría —registro de auditoría de solo anexado, versionado de la configuración, evaluación de preparación por un tercero— suele subestimarse y conviene presupuestarla en 4–6 semanas de trabajo dedicado.

Compartir este caso

LinkedIn X

Planifique un desarrollo similar

Reservar una llamada inicial

Pedir propuesta

Cuéntenos algunos detalles y un consultor sénior le responderá en un día hábil.