Descubrimiento y auditoría de latencia
Perfilado del camino de decisión existente, mapa de cada llamada externa síncrona y regla de riesgo, y definición del presupuesto de latencia y del enfoque de propiedad de los datos según el RGPD y la CCPA.

Caso de éxito · FinTech · Préstamos
Caso de éxito Loan Conveyor: cómo reconstruimos el núcleo de decisión de un portal de préstamos en línea como un servicio de scoring dedicado y de alto rendimiento (scoring crediticio automatizado, integración con burós de crédito y originación estable por sesión) que redujo el tiempo hasta la decisión del préstamo de unos 15 minutos a cerca de 1.5, pensado para prestamistas de Estados Unidos y la Unión Europea según las expectativas del RGPD y la CCPA desde el primer día.

El cliente era un prestamista en línea de gran volumen cuyo portal de originación ya funcionaba de principio a fin, pero cuyo módulo de toma de decisiones se había convertido en el único punto que lo ralentizaba todo. Para los prestamistas de Estados Unidos y la Unión Europea, esa latencia no es un problema cosmético: cada minuto extra que un solicitante espera una respuesta de aprobación o rechazo es un minuto en el que la oferta más rápida de un competidor puede quedarse con la operación, y las solicitudes que se cuelgan lo suficiente simplemente se abandonan. El paso de decisión tardaba del orden de 15 minutos por solicitud, la sesión del usuario caducaba con frecuencia antes de que llegara un resultado y el módulo lento lastraba el rendimiento del resto del portal. El reto era acelerar las decisiones de forma drástica sin debilitar la propia evaluación de riesgo (underwriting): mantener la misma evaluación rigurosa del historial crediticio, el empleo, el inmueble y la experiencia laboral, pero entregar la respuesta en una fracción del tiempo y dejar de perder solicitantes a mitad del flujo. Reconstruimos el núcleo de decisión desde cero en YuSMP Group como un servicio de scoring dedicado (análisis automatizado del solicitante, integración con burós de crédito y un camino de originación asíncrono y estable por sesión), desarrollado con nuestra práctica de desarrollo de software a medida para los mercados de EE. UU. y la UE.
Un resumen de lo que aportó la reconstrucción del motor de decisión de Loan Conveyor al portal de préstamos en su primer ciclo de producción.
La decisión de arquitectura dominó todas las demás en este desarrollo. Optamos por extraer la toma de decisiones a un servicio de scoring dedicado y asíncrono en lugar de seguir optimizando el módulo integrado en el portal, porque la latencia que llevaba a los solicitantes a abandonar sus sesiones era estructural. El camino anterior ejecutaba consultas externas y reglas de riesgo en secuencia en el hilo de la petición, manteniendo abierta la sesión del usuario mientras una llamada lenta al buró de crédito o un paso de scoring sin límite se completaba. Ninguna cantidad de ajustes in situ cierra una brecha de 10 veces cuando el propio trabajo es serial y síncrono. Un servicio dedicado nos permitió controlar todo el presupuesto de latencia, paralelizar las entradas independientes y desacoplar por completo la sesión del solicitante del trabajo de evaluación del riesgo.
La contrapartida que los equipos subestiman es la reproducibilidad a gran velocidad. Acelerar las decisiones es fácil si se está dispuesto a saltarse comprobaciones; lo difícil es mantener exactamente el mismo conjunto de reglas (historial crediticio, empleo, inmueble, experiencia laboral) en cada ejecución, de modo que la decisión siga siendo determinista y auditable para prestamistas que responden ante los reguladores de EE. UU. y la UE. Mantuvimos intacta la lógica de evaluación del riesgo y compramos la velocidad con arquitectura: entradas concurrentes, tiempos de espera estrictos con alternativas razonables y un camino de scoring acotado que un buró lento nunca puede bloquear. Todo el motor es abierto y mantenible a largo plazo, en lugar de quedar atado a la hoja de ruta de un proveedor de producto empaquetado.
| Criterio | Servicio dedicado (este desarrollo) | Módulo de decisión dentro del portal | SaaS de decisión empaquetado |
|---|---|---|---|
| Tiempo hasta la decisión | ~1.5 min, acotado | ~15 min, sin límite | Variable; precio por llamada |
| Ejecución del scoring | En paralelo, asíncrona | Serializada en el hilo de la petición | Opaca, controlada por el proveedor |
| Estabilidad de la sesión | Sesión desacoplada del trabajo | Sesión abierta que caduca | Depende de la integración |
| Integración con burós | Nativa, con protección de tiempo de espera | Bloqueante, de un solo hilo | Incluida, con menos control |
| Reproducibilidad de las reglas | Determinista, con registro de auditoría | Misma lógica, lenta | Modelo de caja negra |
| Titularidad de los datos (RGPD / CCPA) | Propiedad y residencia totales | Propio, pero acoplado | Alojado por el proveedor, compartido |
| Impacto en el rendimiento de todo el portal | Aislado, sin contención | Arrastra a todo el portal | Riesgo de dependencia externa |
Referencias de la plataforma: documentación de Laravel, colas y tareas de Laravel, documentación de Redis.
El flujo de originación empieza en el formulario de solicitud, donde el solicitante indica el importe del préstamo, los ingresos mensuales, la finalidad y los datos de identidad. El backend en Laravel recibe ese envío y, en lugar de bloquear la página mientras trabaja, entrega la solicitud a un flujo de scoring asíncrono. Las entradas independientes que impulsan una decisión (historial de burós de crédito, evaluación de empleo e inmueble y reglas internas de riesgo del prestamista) se lanzan para ejecutarse de forma concurrente y no una tras otra, de modo que la entrada individual más lenta, y no la suma de todas, marca el mínimo de lo que tarda una decisión. Ese único cambio estructural es el que más contribuye al paso de una espera de unos 15 minutos a cerca de 1.5.
Cada llamada externa está envuelta en un tiempo de espera estricto y una alternativa razonable, de modo que un buró de crédito lento o no disponible degrada con elegancia hacia un camino de revisión manual en lugar de bloquear la cola que tiene detrás. El propio camino de scoring está acotado y es determinista: el mismo conjunto de reglas se ejecuta siempre y escribe un registro de decisión preparado para auditoría, algo importante para los prestamistas que deben explicar un resultado de aprobación o rechazo. El backend de originación completo se entregó como parte de nuestra práctica de desarrollo de software a medida para prestamistas de EE. UU. y la UE.
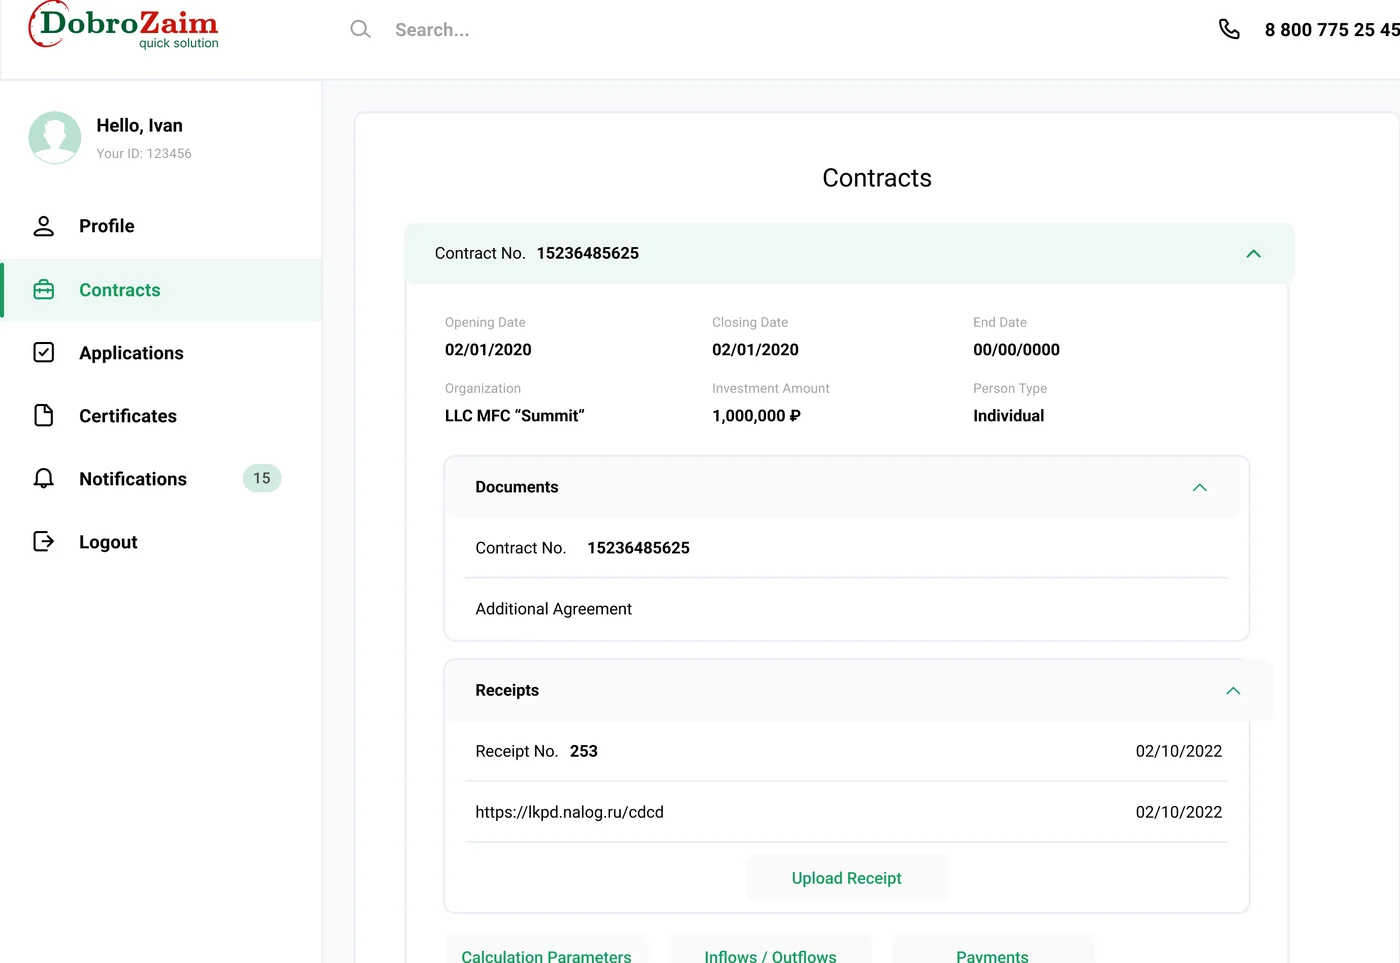
La calidad de la decisión reside en los datos externos y en cómo los lee el motor. Integramos las fuentes de historial crediticio del prestamista para que el motor obtenga automáticamente el registro del solicitante en el buró en lugar de esperar a una consulta manual, y añadimos encima la propia evaluación del prestamista sobre la situación laboral, el inmueble y la experiencia laboral. Cada una de esas entradas se normaliza en una forma común sobre la que pueden razonar las reglas de scoring, de modo que añadir una señal nueva más adelante es un cambio de configuración en la capa de análisis y no una reescritura. Como la llamada al buró es la dependencia más variable de todo el flujo, recibe el tiempo de espera más estricto y la alternativa más clara del sistema.
El análisis del solicitante se ejecuta igual para cada solicitud, y eso es lo que mantiene fiables las decisiones más rápidas. El motor no se salta comprobaciones para ganar velocidad; la gana ejecutando las comprobaciones de forma concurrente y almacenando en caché lo que es seguro cachear. El resultado es una puntuación única y reproducible, respaldada por un registro de exactamente qué entradas la produjeron: la base que necesita un prestamista para atender las obligaciones de tratamiento de datos del RGPD para los solicitantes de la Unión Europea y las obligaciones de la CCPA / CPRA para los solicitantes de California y del resto de Estados Unidos. La capa de datos e integración está desarrollada sobre nuestra base de cloud y DevOps para que los conectores con burós, los workers de scoring y la API escalen juntos.
La estabilidad de la sesión es la columna vertebral que convirtió las esperas largas en solicitudes completadas. Sacamos el scoring del hilo de la petición a tareas en segundo plano y dejamos que el frontend reciba el resultado cuando llega, de modo que el solicitante ve un progreso claro en lugar de una página congelada que caduca. Las consultas externas de larga duración se aíslan para que una dependencia lenta nunca pueda agotar la capa web, y el estado parcial de la solicitud se persiste para que una conexión caída se reanude en lugar de reiniciarse. Eliminar el tiempo de espera de sesión que antes hacía perder solicitantes en mitad de la decisión es, junto con la velocidad pura, la razón por la que menos prestatarios abandonaron el flujo.
Como el prestamista es el propietario del despliegue, la propiedad y la residencia de los datos son decisiones de diseño y no valores por defecto de un proveedor. Los datos de los solicitantes pueden fijarse a infraestructura de EE. UU. o de la UE para futuros compromisos de residencia de datos, el acceso basado en roles separa las vistas de analista de riesgos (underwriter), gerente y administrador, y cada decisión se registra con las entradas que la produjeron. El sistema se alinea con las obligaciones del RGPD para los solicitantes de la Unión Europea y con las obligaciones de la CCPA / CPRA en Estados Unidos, de modo que una futura revisión de preparación sea un ejercicio de documentación y no una reforma de la arquitectura.
Enfoque de cumplimiento: alineado con el RGPD · preparado para ISO 27001 · SOC 2 Type II en curso · apto para HIPAA · CCPA contemplada.
Un desarrollo en cinco fases, con cadencia Scrum y revisiones semanales con el cliente, que llevó el motor de decisión de un cuello de botella de 15 minutos a un servicio de menos de dos minutos en producción.
Perfilado del camino de decisión existente, mapa de cada llamada externa síncrona y regla de riesgo, y definición del presupuesto de latencia y del enfoque de propiedad de los datos según el RGPD y la CCPA.
Servicio de scoring dedicado, cola de tareas asíncrona, entradas de burós y de empleo/inmueble en paralelo, y contrato de scoring acotado y determinista.
Motor de decisión en Laravel, integración con burós de crédito, capa de análisis del solicitante, alternativas con protección de tiempo de espera y registro de decisiones preparado para auditoría.
Ajuste de la concurrencia, QA de estabilidad de sesión, pruebas de las alternativas ante respuestas lentas de los burós y validación de tiempos de extremo a extremo con un volumen similar al de producción.
Cutover por fases en el portal en servicio, telemetría de decisiones y monitorización en los despliegues de EE. UU. y la UE con puntos de revisión semanales.
Más allá de las propias reglas de scoring, la resiliencia de la plataforma procede de la cola de decisiones asíncrona que se sitúa entre la sesión del solicitante y el trabajo de evaluación del riesgo. Cada solicitud se convierte en una tarea con su propio ciclo de vida acotado, y la cola respalda el trabajo con un procesamiento idempotente para que una decisión reintentada nunca genere un registro duplicado o contradictorio. Cuando un buró de crédito es lento o no está disponible durante un breve periodo, salta el tiempo de espera y la solicitud se encamina a una alternativa de revisión manual en lugar de quedarse colgada: la cola sigue avanzando y ninguna dependencia aislada puede provocar una ralentización en cascada de todo el portal. Ese aislamiento es lo que protege al resto del portal de préstamos, que era el síntoma original con el que el cliente acudió a nosotros: un módulo de decisión lento que lastraba todo lo que lo rodeaba. La cola está estructurada para que una nueva entrada de scoring, un conector adicional con un buró o una futura capa de modelo explicable puedan añadirse como un cambio de configuración y no como una reescritura, y para que el volumen pueda escalar en sedes de EE. UU. y la UE añadiendo workers en lugar de rediseñar la arquitectura. Es la capa que convierte una decisión más rápida en una decisión fiable, y es donde la plataforma demuestra su valor para las operaciones de préstamo que deben comprometerse con un tiempo de respuesta con nivel de servicio para cada solicitante.
El motor de decisión se entregó como una única versión en inglés que atiende operaciones de préstamo en Estados Unidos y la Unión Europea, sin una base de código distinta por región. Da servicio a prestamistas y solicitantes de California, Nueva York, Texas, Florida y Washington en EE. UU., y de Países Bajos, Alemania, Francia, Irlanda y Suecia en la UE. Como el prestamista es el propietario de su propio despliegue, las prácticas de tratamiento de datos están alineadas con el RGPD para los solicitantes de la UE y con el mosaico de normas estatales de privacidad de EE. UU.: CCPA / CPRA (California), VCDPA (Virginia), CPA (Colorado), CTDPA (Connecticut), UCPA (Utah), TDPSA (Texas) y la CPA de Oregón. El acceso basado en roles separa las vistas de analista de riesgos (underwriter), gerente y administrador, cada decisión se registra con las entradas que la produjeron y los datos de los solicitantes pueden fijarse a infraestructura de EE. UU. o de la UE para futuros compromisos de residencia de datos, de modo que el cumplimiento regional se reduce a una divulgación honesta y a disciplina de acceso, y no a un trabajo repetido por jurisdicción.
El motor está concebido para desplegarse en paralelo en operaciones de préstamo de la UE y de EE. UU., con los workers de scoring y los conectores con burós de cada despliegue aprovisionados de forma idéntica y vinculados a las fuentes de datos locales de cada región. El mismo conjunto determinista de reglas se ejecuta en todas partes, de modo que un prestamista que opera en varios mercados obtiene un camino de decisión coherente y explicable en todas las geografías. El equipo de ingeniería que está detrás del desarrollo trabaja con una jornada CET con solapamiento con la costa este de EE. UU. (9:00–13:00 ET) para las reuniones diarias, la coordinación de las integraciones y la respuesta a incidencias: la franja que permite a un equipo de préstamos estadounidense y a un equipo de ingeniería europeo compartir cuatro horas de solapamiento en directo cada día. Las referencias de tratamiento de datos se documentan directamente frente a las obligaciones del RGPD y las obligaciones de la CCPA de California.
La hoja de ruta activa de desarrollo de software a medida del motor de Loan Conveyor incluye una capa de scoring explicable que muestra las razones de cada decisión, conectores adicionales con burós de crédito para cubrir varios mercados y un banco de pruebas de monitorización de modelos que sigue la deriva de las decisiones a lo largo del tiempo. Está prevista una consola configurable de reglas para que los equipos de riesgos puedan ajustar la política de evaluación sin una publicación de código, y se ha programado incorporar señales antifraude más profundas a las entradas de scoring en paralelo. Los planes de infraestructura incluyen más automatización de los workers de cola, un banco de pruebas continuo de integridad de las decisiones que concilia cada resultado registrado con sus entradas y un despliegue regional integrado en la hoja de ruta de cloud y DevOps para prestamistas de EE. UU. y la UE.
Si está planificando una plataforma de originación de préstamos, un motor de decisión crediticia o cualquier backend fintech en el que la latencia de las decisiones le esté costando solicitudes completadas para públicos de EE. UU. y la UE, hemos entregado este stack de principio a fin y podemos acortar de forma significativa el plazo de desarrollo. El resumen del proyecto está disponible en yusmpgroup.ru (backend web de originación), y el equipo de ingeniería que lo desarrolló forma parte de YuSMP Group. Trabajamos a precio cerrado para MVP bien acotados y con equipos de desarrollo dedicados para la entrega continua, con una jornada CET y una franja garantizada de solapamiento con la costa este de EE. UU. (9:00–13:00 ET) para reuniones diarias, demos y respuesta a incidencias.
Un MVP de motor de decisión de préstamos con scoring automatizado, una integración con un buró de crédito, análisis de los datos del solicitante y un flujo de evaluación basado en reglas suele costar $80k–$200k. Añadir varias conexiones con burós, un modelo de scoring explicable, verificación de empleo e inmueble y una originación estable por sesión con alto volumen lleva un backend de originación completo a $240k–$550k. Los principales factores de coste son las integraciones de datos externas, el presupuesto de latencia para decisiones de menos de dos minutos y el registro de decisiones preparado para auditoría que exigen los prestamistas de EE. UU. y la UE.
Cuando un módulo de decisión es el cuello de botella que ralentiza todo el portal de originación, el ajuste incremental rara vez cierra una brecha de 10 veces. La espera que lleva a los solicitantes a abandonar una sesión suele proceder de llamadas externas síncronas, un camino de scoring sin límite y un ciclo de vida de la petición que mantiene abierta la sesión mientras trabaja. Reconstruir el módulo como un servicio de scoring dedicado y asíncrono permite controlar el presupuesto de latencia de extremo a extremo, paralelizar las consultas a los burós y mantener estable la sesión del usuario: mejoras que un ajuste de producto empaquetado no puede alcanzar.
La velocidad procede de la arquitectura, no de saltarse comprobaciones. Paralelizamos las entradas independientes (historial de burós de crédito, evaluación de empleo e inmueble y reglas internas de riesgo) para que se ejecuten de forma concurrente y no en secuencia, y después convergen en una única decisión determinista. Cada entrada se almacena en caché cuando es seguro hacerlo, las llamadas externas tienen tiempos de espera estrictos con alternativas razonables y el camino de scoring está acotado para que un buró lento nunca bloquee la cola. El mismo conjunto de reglas se ejecuta siempre, por lo que las decisiones más rápidas siguen siendo reproducibles y auditables.
La sesión nunca debe quedarse colgada esperando la decisión. Sacamos el scoring del hilo de la petición a una tarea en segundo plano y dejamos que el frontend consulte el resultado o reciba una notificación push cuando llega, de modo que el solicitante ve un progreso en lugar de una página congelada. Las consultas externas de larga duración se aíslan para que una dependencia lenta no pueda agotar la capa web, y el estado parcial se persiste para que una conexión caída se reanude en lugar de reiniciarse. Esa estabilidad de la sesión es lo que convirtió las esperas largas en solicitudes completadas en lugar de abandonadas.
Un motor de decisión de préstamos acotado, con scoring automatizado, una integración con un buró, análisis del solicitante y evaluación basada en reglas, suele llevar de 12 a 20 semanas. Añadir conexiones adicionales con burós, un modelo explicable, verificación de empleo e inmueble y una cola asíncrona reforzada para alto volumen suma de 6 a 10 semanas. En este desarrollo, el backend completo se entregó en aproximadamente cuatro meses y se desplegó en el portal de producción existente del prestamista sin tiempo de inactividad mediante un cutover por fases.
Casos relacionados
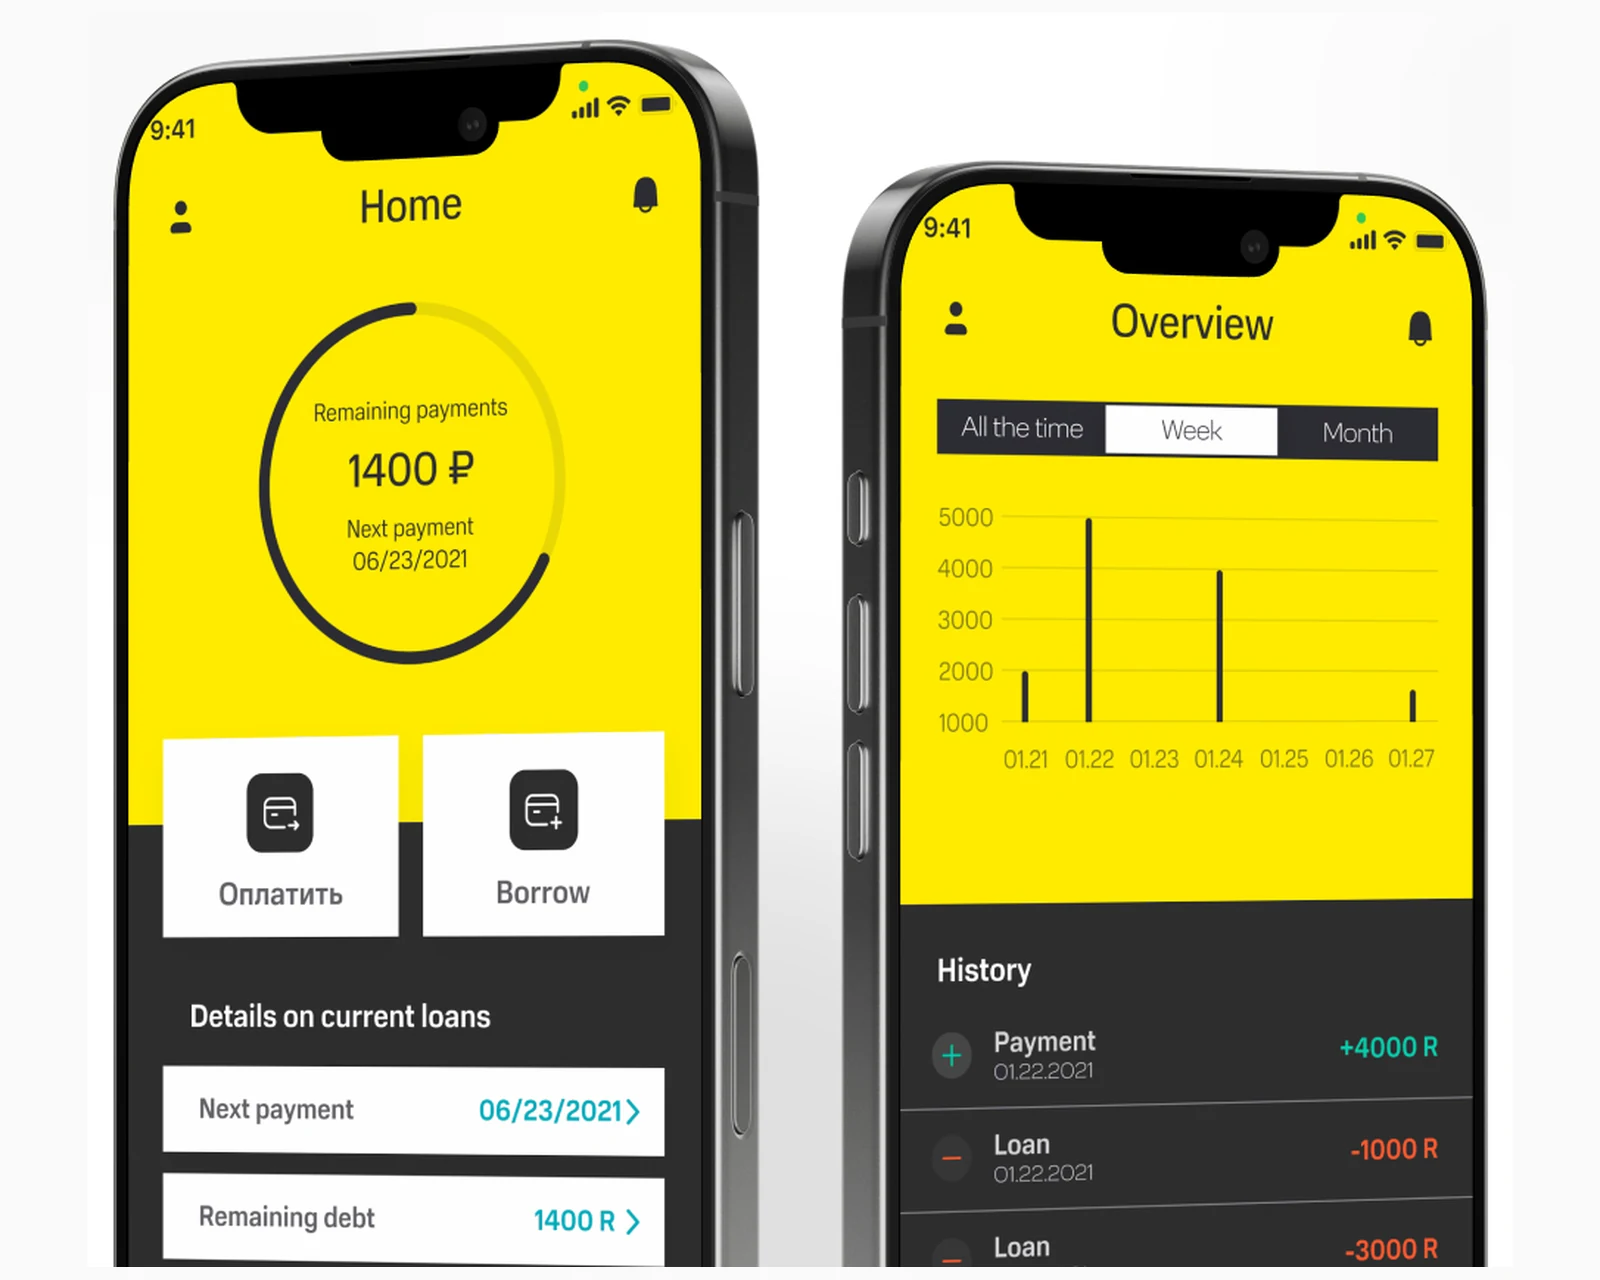
Un portal de préstamos en línea rápido, con recepción de solicitudes y flujo de originación simplificados para prestatarios de EE. UU. y la UE.
Ver el caso →
Una plataforma de activos digitales con integración de monederos, flujos de intercambio y un backend financiero reforzado en EE. UU. y la UE.
Ver el caso →
Un desarrollo de producto cripto que cubre custodia, transacciones y un backend de trading en tiempo real para usuarios de EE. UU. y la UE.
Ver el caso →
Plataformas a medida diseñadas para su modelo de negocio, que escalan sin problemas desde el MVP hasta millones de usuarios.
Explorar el desarrollo de software a medida →
Plataformas web y API de alto rendimiento diseñadas para ser fiables bajo carga real de producción.
Explorar el desarrollo de aplicaciones web →
Infraestructura en contenedores, pipelines de CI/CD y despliegues gestionados con Terraform en regiones de EE. UU. y la UE.
Explorar cloud y DevOps →Cuéntenos algunos detalles y un consultor sénior le responderá en un día hábil.